Un versement sur un PER ne supprime pas l’impôt : il le déplace dans le temps. Tout l’intérêt se joue dans cet écart.
Chaque fin d’année, le plan d’épargne retraite revient dans les conversations : « versez avant le 31 décembre, vous paierez moins d’impôts ». C’est vrai pour l’année du versement. Mais c’est seulement la moitié de l’histoire, car les sommes déduites aujourd’hui seront imposées à la sortie.
Avant de choisir combien verser, il faut donc faire le calcul complet : ce que le PER fait gagner à l’entrée, ce qu’il coûtera à la sortie et ce qui a changé en 2026.
Le PER en bref
Le plan d’épargne retraite individuel permet de se constituer une épargne disponible à la retraite, sous forme de capital, de rente ou des deux. Les versements volontaires peuvent être déduits du revenu imposable, dans une certaine limite. En contrepartie, l’épargne est en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi.
Il existe sous deux formes : le PER assurantiel, proposé par un assureur et le PER compte-titres, proposé par une banque ou une société de gestion. Le choix entre les deux a des conséquences sur les frais, les supports disponibles et la transmission.
Combien pouvez-vous déduire en 2026 ?
Pour un salarié, la limite de déduction applicable aux versements de 2026 est en principe de 10 % des revenus professionnels de 2025, avec un minimum de 4 710 € et un maximum de 37 680 €. Elle est réduite des cotisations de retraite supplémentaire obligatoires et des abondements de l’employeur sur un plan d’épargne retraite d’entreprise.
Pour un travailleur non salarié, la limite est calculée sur le bénéfice de l’année : 10 % du bénéfice, dans la limite de huit fois le plafond annuel de la Sécurité sociale, auxquels s’ajoutent 15 % de la fraction du bénéfice comprise entre une et huit fois ce plafond. Elle peut atteindre 88 911 € en 2026, avec un minimum de 4 806 €.
Le montant disponible pour un salarié figure sur l’avis d’imposition, rubrique « plafond épargne retraite ». Les couples mariés ou pacsés peuvent mutualiser leurs plafonds : un conjoint peut utiliser la part non consommée de l’autre.
Ce qui a changé en 2026
La loi de finances pour 2026 a modifié trois points importants.
Un report des plafonds allongé : La part non utilisée du plafond de 2026 et des années suivantes peut désormais être reportée pendant cinq ans, contre trois auparavant. Les reliquats de 2024 et 2025 restent, eux, soumis à l’ancienne durée de trois ans. Concrètement, une personne qui n’a rien versé pendant plusieurs années dispose souvent d’une capacité de déduction bien supérieure à son plafond annuel.
La fin de la déduction après 70 ans : Depuis le 1er janvier 2026, les versements effectués après 70 ans restent possibles mais ne sont plus déductibles du revenu imposable.
Des prélèvements sociaux en hausse : Les gains réalisés sur le PER supportent des prélèvements sociaux de 18,6 % pour les sommes perçues depuis le 1er janvier 2026, contre 17,2 % auparavant.
Le calcul complet : entrée et sortie
C’est le point le plus souvent oublié. À l’entrée, un versement déduit fait économiser un impôt égal au montant versé multiplié par votre tranche marginale d’imposition. À la sortie en capital, la part correspondant aux versements déduits est réintégrée dans votre revenu et imposée au barème, sans abattement.
Autrement dit, l’intérêt fiscal du PER dépend surtout de l’écart entre votre tranche d’imposition au moment du versement et celle que vous aurez au moment de la sortie.
Prenons 10 000 € versés et déduits, puis récupérés en capital à la retraite :
- dans la tranche à 41 % aujourd’hui et à 11 % à la retraite, le versement fait économiser 4 100 € et coûtera environ 1 100 € à la sortie, soit un avantage de l’ordre de 3 000 € ;
- à 30 % aujourd’hui et à 11 % à la retraite, l’avantage est d’environ 1 900 € ;
- à 30 % aujourd’hui comme à la retraite, l’impôt économisé à l’entrée est repayé à la sortie : l’avantage se limite au décalage de l’impôt dans le temps ;
- à 11 % aujourd’hui et à 30 % à la retraite, cas plus rare, le PER peut même coûter plus qu’il ne rapporte.
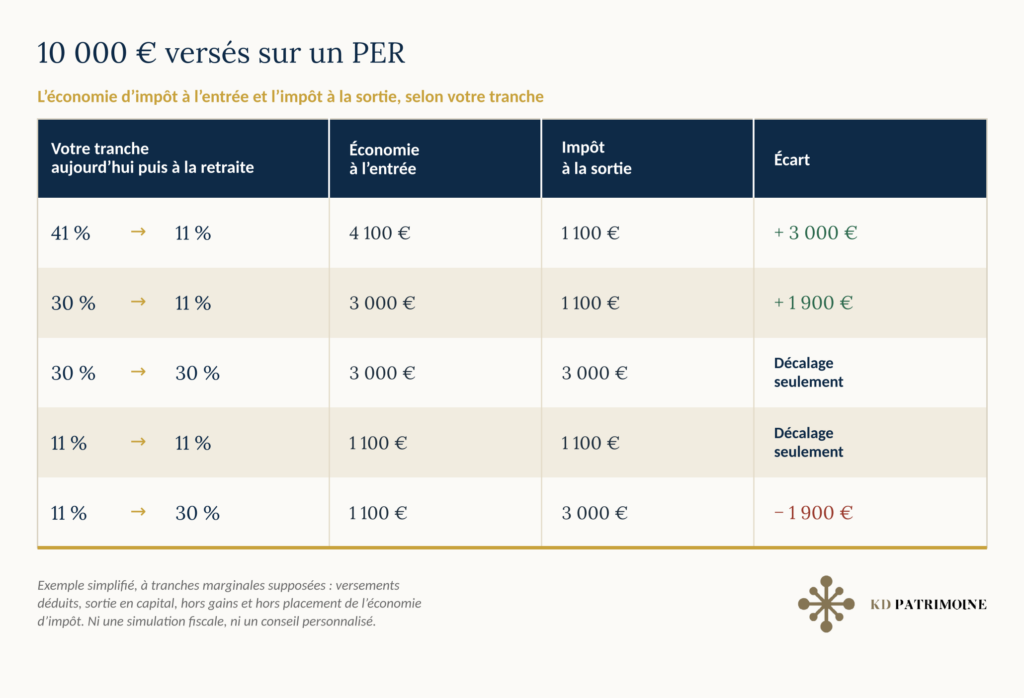
Ces chiffres sont volontairement simplifiés : ils comparent des tranches marginales supposées et non une simulation fiscale complète. L’impôt réellement payé dépend des revenus du foyer l’année du retrait et de la progressivité du barème. Ils ne tiennent pas compte non plus des gains réalisés pendant la durée du placement, imposés séparément, ni du fait que l’impôt économisé peut lui-même être placé pendant des années. Ils montrent cependant l’essentiel : le PER est surtout intéressant lorsque la tranche d’imposition baisse entre la vie active et la retraite, ce qui est fréquent mais pas systématique.
L’avantage fiscal ne suffit pas, à lui seul, à juger la pertinence d’un PER. Les frais du contrat, les supports disponibles, le rendement obtenu et la durée de placement pèsent tout autant sur le capital récupéré à terme.
Un dernier piège : récupérer un capital important en une seule fois peut faire monter votre tranche d’imposition l’année de la sortie. Échelonner les retraits sur plusieurs années permet souvent de limiter cet effet, selon les autres revenus du foyer et le montant retiré chaque année.
À la sortie : capital, rente ou les deux
En capital, la part correspondant aux versements déduits est imposée au barème de l’impôt sur le revenu, sans abattement. Les gains sont soumis au prélèvement forfaitaire unique, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf option pour le barème.
En rente viagère, la fiscalité dépend de l’origine des sommes. Pour une rente issue de versements déduits, l’impôt sur le revenu s’applique comme pour une pension de retraite, après un abattement de 10 % plafonné. Les prélèvements sociaux de 18,6 % ne portent, eux, que sur une fraction de la rente, qui dépend de l’âge au premier versement. La rente offre un revenu à vie, mais ce choix est en principe définitif.
Les déblocages anticipés restent possibles dans certaines situations. Pour l’achat de la résidence principale, la fiscalité est la même qu’à la retraite. Pour les accidents de la vie (décès du conjoint, invalidité, fin des droits au chômage, surendettement, cessation d’activité après une liquidation judiciaire), les sommes sont exonérées d’impôt sur le revenu, seuls les prélèvements sociaux sur les gains restant dus.
En cas de décès, le traitement dépend de la nature du PER. Un PER assurantiel est transmis aux bénéficiaires désignés, avec une fiscalité qui dépend de l’âge du titulaire au moment du décès et non de l’âge au moment des versements comme en assurance-vie : avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 € ; après 70 ans, un abattement global de 30 500 € s’applique, puis les droits de succession. Ces abattements s’apprécient tous contrats confondus, assurance-vie comprise. Un PER compte-titres, lui, entre dans la succession.
Ne pas déduire : une option parfois judicieuse
Il est possible de renoncer, au moment du versement, à la déduction. Dans ce cas, le capital versé ne sera pas imposé à la sortie : seuls les gains le seront.
Cette option peut convenir à un foyer non imposable ou faiblement imposé, pour qui la déduction rapporte peu, mais qui souhaite profiter de l’enveloppe retraite. Le choix se fait versement par versement et ne peut plus être modifié ensuite.
Avant le 31 décembre : les bons réflexes
Vérifier son plafond disponible, en tenant compte des reliquats des années précédentes et de la possibilité de mutualiser avec son conjoint.
Choisir le bon montant plutôt que le maximum. Verser l’intégralité de son plafond n’a de sens que si cette épargne peut rester bloquée jusqu’à la retraite et si le calcul entrée-sortie est favorable. L’épargne de précaution et les projets à moyen terme doivent rester disponibles ailleurs.
Anticiper les délais. Pour être déduit de vos revenus 2026, un versement doit être effectivement réalisé avant le 31 décembre. Chaque établissement fixe sa propre date limite, souvent quelques jours avant.
En résumé
Le PER n’est ni un cadeau fiscal, ni un piège. C’est un outil qui déplace l’impôt dans le temps et dont l’intérêt dépend de votre situation aujourd’hui et de celle que vous aurez à la retraite. Les nouveautés de 2026, notamment le report des plafonds sur cinq ans, le rendent plus souple pour ceux qui n’ont pas pu verser les années précédentes.
Avant de verser, l’enjeu est de déterminer le montant pertinent au regard de votre fiscalité actuelle, de vos revenus futurs et de vos besoins de liquidité. Un premier échange permet de faire cette comparaison et de savoir si le PER est adapté à votre situation.
Article publié en octobre 2026. Informations susceptibles d’évoluer. Les exemples chiffrés sont simplifiés et ne tiennent pas compte de l’ensemble des paramètres de chaque situation. Le PER comporte un risque de perte en capital selon les supports choisis, et l’épargne est en principe bloquée jusqu’à la retraite. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.
Sources officielles : Service-Public – Plan d’épargne retraite (PER) ; Service-Public – Ce qui change pour le PER en 2026 ; BOFiP – Tableau de synthèse du régime fiscal du PER ; articles 990 I et 757 B du code général des impôts, pour la transmission du PER assurantiel.