Vous avez peut-être payé un impôt d’avance sans le savoir.
Si vous percevez des intérêts ou des dividendes, une partie de l’impôt est prélevée dès leur versement, avant même que vous ne remplissiez votre déclaration. Ce prélèvement n’est pas l’impôt définitif : c’est un acompte, qui sera régularisé l’année suivante.
Beaucoup d’épargnants l’ignorent et confondent trois sigles qui se ressemblent : PFO, PFU et PFL. Pourtant, comprendre la différence permet d’éviter d’avancer de l’argent inutilement. Pour les revenus perçus en 2027, la demande de dispense de cet acompte doit être faite au plus tard le 30 novembre 2026.
De quels revenus parle-t-on ?
Ces règles concernent les revenus de capitaux mobiliers, qui se divisent en deux grandes familles :
- les intérêts et produits de placement à revenu fixe : comptes à terme, livrets bancaires fiscalisés, obligations, comptes courants d’associés ;
- les dividendes et revenus distribués : actions détenues en direct ou sur un compte-titres, parts sociales.
C’est sur ces revenus, perçus en direct, que porte cet article. Mais la même logique d’imposition se retrouve, avec des variantes, sur d’autres placements :
- l’assurance-vie : lors d’un rachat, les gains liés aux versements effectués depuis le 27 septembre 2017 supportent aussi un acompte, régularisé l’année suivante, avec des taux et des abattements propres (notamment après 8 ans) et une dispense possible aux mêmes conditions que pour les intérêts ;
- les plus-values sur valeurs mobilières : elles relèvent du PFU mais sans acompte prélevé à la source ; l’impôt est calculé lors de la déclaration ;
- le PEA : aucun acompte n’est prélevé ; en cas de retrait avant 5 ans, le gain est soumis au PFU et au-delà, il est exonéré d’impôt sur le revenu, seuls les prélèvements sociaux restant dus.
Seuls les livrets réglementés (Livret A, LDDS, LEP) échappent totalement à ces mécanismes : ils sont exonérés d’impôt et de prélèvements sociaux.
Trois sigles à ne pas confondre
Le PFO : un acompte prélevé à la source
Le prélèvement forfaitaire obligatoire (PFO), aussi appelé prélèvement forfaitaire non libératoire, est retenu par votre banque ou par la société qui verse le revenu, au moment du paiement. Son taux est de 12,8 %.
Il est dit « non libératoire » parce qu’il ne solde pas votre impôt. Il s’impute sur l’impôt calculé l’année suivante et s’il est supérieur à l’impôt finalement dû, l’excédent vous est restitué.
Le PFU : le régime d'imposition par défaut
Le prélèvement forfaitaire unique (PFU), souvent appelé « flat tax », est le régime d’imposition appliqué par défaut aux intérêts et dividendes depuis 2018. Il comprend :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux pour les intérêts et dividendes perçus depuis le 1er janvier 2026, contre 17,2 % auparavant, sous réserve des régimes particuliers applicables à certains placements.
Soit un taux global de 31,4 %. Il ne s’ajoute pas au PFO : les prélèvements sociaux sont prélevés dès le versement et les 12,8 % d’acompte sont imputés sur l’impôt sur le revenu calculé lors de la déclaration.
Vous pouvez y renoncer en optant pour le barème progressif de l’impôt sur le revenu. Cette option est globale : elle s’applique à l’ensemble de vos revenus et plus-values de placement de l’année. Elle permet notamment de bénéficier d’un abattement de 40 % sur les dividendes éligibles et de déduire une partie de la CSG. Le barème est souvent plus favorable aux foyers faiblement imposés mais pas systématiquement : la comparaison doit tenir compte de l’ensemble des revenus et plus-values concernés par l’option et seule une simulation permet de trancher.
Le PFL : un régime du passé, presque disparu
Le prélèvement forfaitaire libératoire (PFL) était, avant 2013, une option qui soldait définitivement l’impôt sur certains intérêts et dividendes. Il a été supprimé pour ces revenus, d’abord au profit du barème avec acompte, puis du PFU en 2018.
Il survit toutefois dans quelques cas, notamment pour les rachats sur des contrats d’assurance-vie, au titre des primes versées avant le 27 septembre 2017 : les produits correspondants peuvent, sur option, être soumis à un prélèvement libératoire dont le taux dépend de l’ancienneté du contrat.
Si votre documentation ou un ouvrage un peu ancien évoque encore le PFL pour vos dividendes, c’est qu’il décrit une règle qui ne s’applique plus.
Le parcours d'un dividende
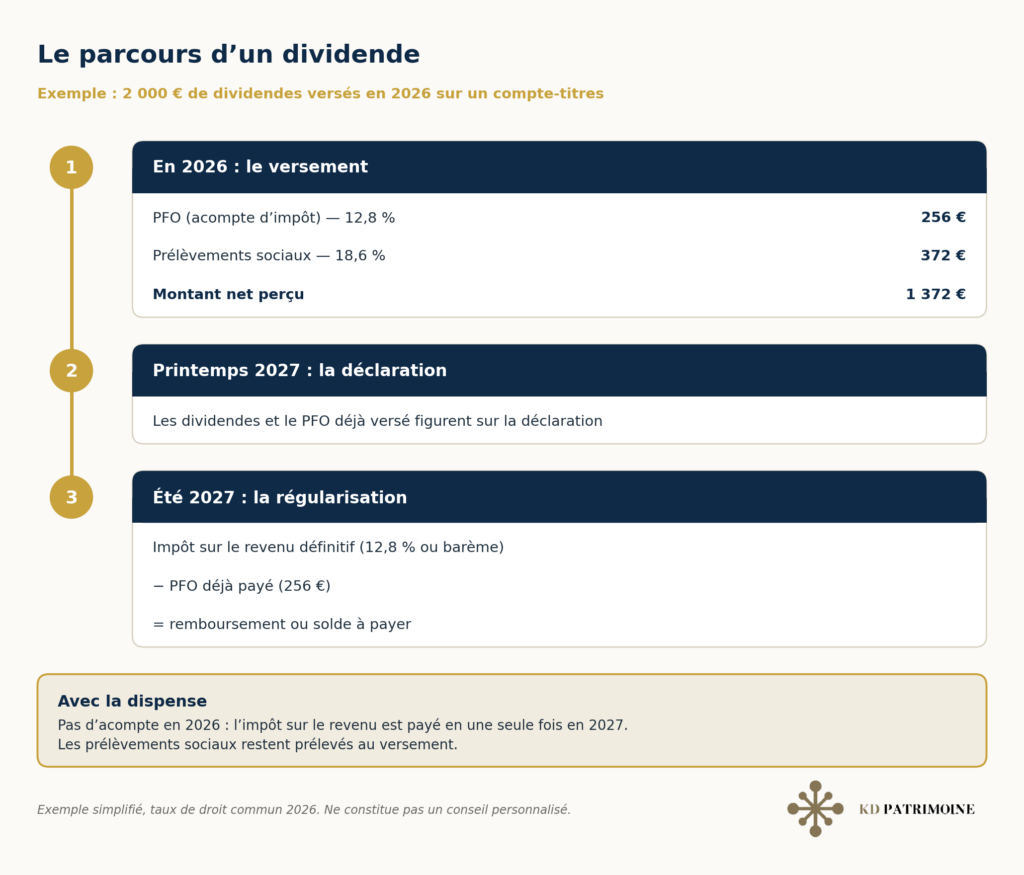
Prenons l’exemple de 2 000 € de dividendes versés en 2026 sur un compte-titres.
Au moment du versement, en 2026, l’établissement prélève :
- 256 € au titre du PFO (12,8 %) ;
- 372 € de prélèvements sociaux (18,6 %).
Vous recevez donc 1 372 € net.
Au printemps 2027, vous déclarez ces dividendes. Le PFO déjà payé apparaît sur votre déclaration, généralement prérempli.
À l’été 2027, l’administration calcule l’impôt définitif, selon le PFU ou le barème si vous avez opté pour lui. Les 256 € déjà versés sont déduits. Si l’impôt final est plus faible, la différence vous est remboursée ; s’il est plus élevé, vous payez le solde.
Le PFO n’est donc pas un impôt supplémentaire : c’est un acompte, imputé sur l’impôt de l’année suivante et restitué en cas d’excédent. Il pèse en revanche sur votre trésorerie pendant plus d’un an.
La dispense de l'acompte : éviter d'avancer l'impôt
Qui peut la demander ?
La dispense est réservée aux foyers dont le revenu fiscal de référence de l’avant-dernière année est inférieur à certains seuils. Pour les revenus perçus en 2027, c’est donc le revenu fiscal de référence de 2025, figurant sur l’avis d’imposition reçu en 2026, qui compte.
Les seuils ne sont pas les mêmes selon la nature des revenus :
- pour les dividendes : moins de 50 000 € pour une personne seule, 75 000 € pour un couple soumis à imposition commune ;
- pour les intérêts : moins de 25 000 € pour une personne seule, 50 000 € pour un couple.
Un foyer peut ainsi être dispensé sur ses dividendes, mais pas sur ses intérêts.
Comment la demander ?
La démarche est simple mais elle a ses règles :
- elle se fait au moyen d’une attestation sur l’honneur, adressée à chaque établissement qui verse les revenus ;
- elle doit être transmise au plus tard le 30 novembre de l’année qui précède le versement ;
- elle est annuelle : il faut la renouveler chaque année.
Les établissements envoient souvent un formulaire à l’automne. À défaut, il suffit de le demander à son conseiller.
Le cas du dirigeant
C’est un oubli fréquent. Le dirigeant qui se verse des dividendes par sa propre société est soumis aux mêmes règles. S’il remplit les conditions, c’est à sa société qu’il doit adresser l’attestation, avant le 30 novembre, pour les dividendes qu’elle lui versera l’année suivante. Comme pour tout contribuable, la dispense ne porte que sur l’acompte d’impôt sur le revenu.
Attention à la dispense demandée à tort
Une demande de dispense formulée alors que les conditions ne sont pas remplies est sanctionnée par une amende égale à 10 % du montant du prélèvement concerné (article 1740-0 B du code général des impôts), en plus de l’impôt restant dû. Il est donc utile de vérifier son revenu fiscal de référence avant de signer l’attestation.
Ce que la dispense ne change pas
La dispense agit uniquement sur la trésorerie. Elle ne modifie pas :
- le montant final de votre impôt, qui sera calculé de la même manière l’année suivante ;
- les prélèvements sociaux, qui restent prélevés à la source dans tous les cas ;
- le choix entre PFU et barème, qui se fait au moment de la déclaration.
En revanche, elle évite d’immobiliser une somme pendant plus d’un an, en particulier lorsque l’impôt final sera inférieur à l’acompte, par exemple pour un foyer non imposable ou qui a intérêt à opter pour le barème.
En résumé
Le PFO est un acompte, le PFU le régime d’imposition par défaut et le PFL un régime qui ne subsiste que dans quelques cas. Pour les revenus de 2027, il reste jusqu’au 30 novembre pour demander la dispense.
Entre PFU et barème progressif, le bon choix dépend de votre situation fiscale et de l’ensemble de vos revenus financiers. Un examen de votre situation permet de vérifier si vous pouvez éviter l’acompte, et quel régime d’imposition est le plus adapté à votre foyer.
Article mis à jour le 20 octobre 2026. Informations susceptibles d’évoluer. Les règles présentées sont générales et peuvent varier selon la situation de chacun. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.