La SOFICA offre l’une des réductions d’impôt les plus élevées. Ce qu’elle ne dit pas, c’est combien vous récupérerez de votre mise.
Investir dans le cinéma et réduire son impôt de près de moitié du montant investi. Présentée ainsi, la SOFICA a tout pour séduire en fin d’année. C’est d’ailleurs l’un des rares dispositifs dont le taux de réduction peut atteindre 48 %.
Mais la SOFICA n’est pas un placement comme les autres. On y entre pour l’avantage fiscal, en acceptant un risque réel sur le capital et une épargne bloquée pendant de longues années. Avant de souscrire, il faut donc faire le calcul dans le bon ordre.
Qu'est-ce qu'une SOFICA ?
Une SOFICA (société pour le financement de l’industrie cinématographique et audiovisuelle) est une société d’investissement qui collecte l’épargne des particuliers pour financer la production de films et de séries. Son capital doit faire l’objet d’un agrément préalable du ministère chargé du budget et les œuvres qu’elle finance doivent obtenir l’agrément du Centre national du cinéma et de l’image animée (CNC).
Concrètement, la SOFICA apporte des fonds à des productions en échange d’une part de leurs recettes futures : entrées en salle, ventes aux chaînes, plateformes, exportation. Le souscripteur devient actionnaire de la SOFICA et récupère son argent lorsque celle-ci est liquidée, en fonction des recettes encaissées.
La réduction d'impôt : jusqu'à 48 %
La souscription au capital d’une SOFICA ouvre droit à une réduction d’impôt sur le revenu dont le taux dépend des engagements pris par la société :
- 30 % des sommes versées, au taux de base ;
- 36 % si la SOFICA s’engage à investir au moins 10 % de ses fonds au capital de sociétés de production ;
- 48 % si elle respecte les conditions du taux de 36 % et s’engage en plus à consacrer au moins 10 % de ses investissements au développement de séries audiovisuelles, ou à l’acquisition de droits sur les recettes d’exploitation des œuvres à l’étranger.
Ces taux ne sont donc pas automatiques. Ils dépendent de chaque SOFICA, qui l’indique dans sa documentation. Ces dernières années, la plupart des SOFICA agréées ont retenu le taux de 48 %.
La réduction est calculée sur les sommes versées, dans une double limite : 25 % du revenu net global du foyer et 18 000 € par an. Elle peut donc atteindre au maximum 8 640 €. Pour une souscription en 2026, elle s’applique à l’impôt sur les revenus de 2026, payé en 2027.
Deux points importants :
- la réduction entre dans le plafonnement global des niches fiscales, porté à 18 000 € lorsqu’il inclut des SOFICA ou des investissements outre-mer ;
- elle ne peut pas dépasser l’impôt dû : la part non utilisée est perdue, elle n’est ni remboursée ni reportée.
Le vrai calcul : la réduction face au capital récupéré
C’est le point que l’on oublie le plus souvent. Le capital d’une SOFICA n’est pas garanti. Le montant récupéré à la liquidation dépend des résultats des investissements réalisés et peut être inférieur à la somme initialement investie. Un rapport du Sénat de 2023 rapporte d’ailleurs que, selon la profession elle-même, le rendement d’une SOFICA serait au mieux comparable à celui d’un placement sans risque, avantage fiscal compris.
Le bon raisonnement consiste donc à additionner la réduction d’impôt et le capital récupéré, puis à comparer le total à la somme investie.
Prenons 10 000 € investis dans une SOFICA à 48 %, soit une réduction d’impôt de 4 800 € :
- si 100 % du capital est récupéré, le gain total est de 4 800 € ;
- si 85 % est récupéré, soit 8 500 €, le gain est de 3 300 € ;
- si 70 % est récupéré, soit 7 000 €, le gain tombe à 1 800 € ;
- si seulement 50 % est récupéré, soit 5 000 €, l’opération est légèrement perdante.
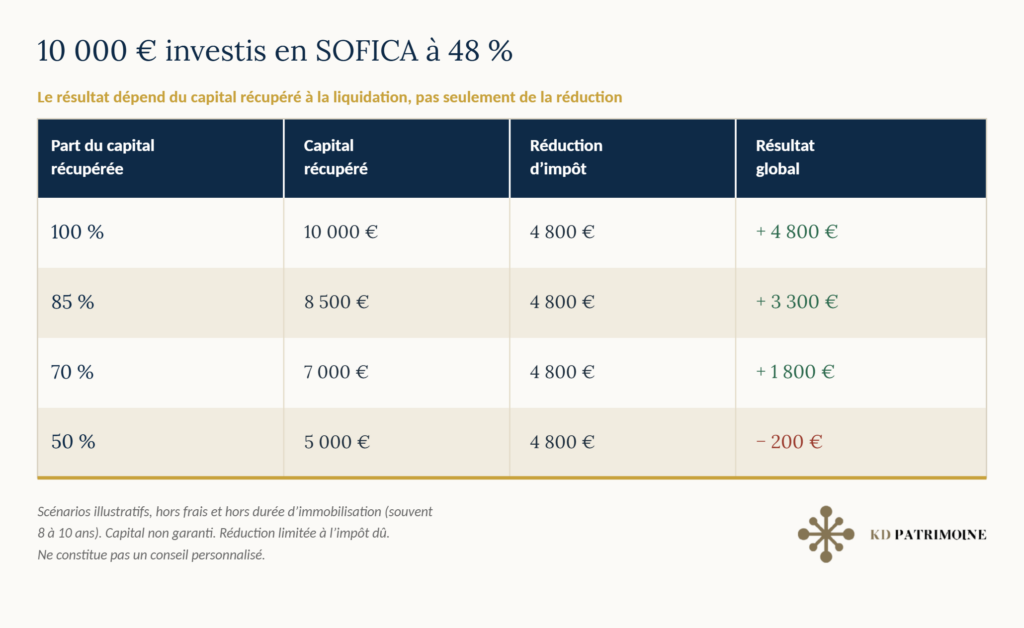
Ces scénarios ne tiennent pas compte des frais, ni de la durée d’immobilisation. Or le moment où l’on récupère son argent compte autant que le montant : une réduction d’impôt obtenue l’année suivante et un capital récupéré neuf ans plus tard ne valent pas un gain immédiatement disponible. En intégrant ce calendrier et en supposant une liquidation au bout de neuf ans, le rendement annualisé de l’opération, avantage fiscal compris, ressort à environ 5 % dans le scénario à 85 %, et à environ 3 % dans celui à 70 %, avant frais. Ce taux ne mesure pas la performance de la SOFICA elle-même : il inclut l’économie d’impôt obtenue par le souscripteur. La SOFICA n’est donc pas un placement de rendement : c’est un outil de réduction d’impôt, dont l’intérêt dépend du capital que l’on parvient à récupérer.
Les contraintes à accepter
Une épargne bloquée longtemps. Pour conserver l’avantage fiscal, les titres doivent être gardés jusqu’au 31 décembre de la cinquième année suivant celle du versement, soit jusqu’au 31 décembre 2031 pour une souscription en 2026, sauf exceptions prévues par la loi. En pratique, la liquidation intervient souvent plus tard, au bout de huit à dix ans, le temps que les œuvres génèrent leurs recettes.
Aucune liquidité. Il n’existe généralement pas de marché organisé pour revendre ses parts avant la liquidation : une cession reste difficile et ne garantit pas de récupérer sa mise. L’argent investi doit être de l’argent dont on n’aura pas besoin pendant toute cette durée.
Des frais. Les SOFICA prévoient en général des frais de souscription et des frais de fonctionnement annuels, qui réduisent le capital récupéré. Leur structure varie d’une SOFICA à l’autre : elle est détaillée dans la documentation de souscription.
Un risque réel de perte en capital. Le résultat dépend du succès commercial de films et de séries, par nature imprévisible.
Pour qui la SOFICA est-elle pertinente ?
La SOFICA peut avoir sa place dans une stratégie fiscale lorsque plusieurs conditions sont réunies :
- un impôt sur le revenu suffisamment élevé pour absorber la réduction ;
- une stratégie fiscale déjà réfléchie, après comparaison avec les autres dispositifs adaptés à sa situation, comme le PER par exemple ;
- une épargne de précaution constituée et des projets financés par ailleurs ;
- un montant limité à une petite part de son patrimoine financier, que l’on peut immobiliser sans contrainte pendant dix ans.
Elle est en revanche peu adaptée à un foyer faiblement imposé, à une épargne dont on pourrait avoir besoin, ou à un investisseur qui recherche avant tout un rendement.
2026 : un calendrier serré
Le nombre de SOFICA et les montants collectés sont limités chaque année. Pour la campagne 2026, dix SOFICA ont été agréées, pour une enveloppe nationale de collecte de 73,07 millions d’euros. Les souscriptions sont ouvertes à l’automne et peuvent en principe se faire jusqu’au 31 décembre, mais les enveloppes sont souvent épuisées avant.
Le dispositif est par ailleurs prévu jusqu’au 31 décembre 2026. Le projet de loi de finances pour 2027 prévoit de le proroger jusqu’au 31 décembre 2029, mais cette prolongation n’est pas adoptée à la date de publication de cet article.
En résumé
La SOFICA offre une réduction d’impôt parmi les plus élevées mais elle repose sur un échange : un avantage fiscal immédiat contre un capital à risque, bloqué pendant de longues années. Son intérêt se juge sur le total de la réduction et du capital récupéré, pas sur le seul taux affiché.
Avant de souscrire, l’enjeu est de vérifier que votre impôt permet d’absorber la réduction, que cet investissement trouve sa place dans votre stratégie fiscale et dans votre patrimoine et que l’argent investi pourra rester immobilisé. Un premier échange permet de faire ce point avant la fermeture des souscriptions.
Article publié en novembre 2026. Informations susceptibles d’évoluer, notamment en fonction de l’adoption de la loi de finances pour 2027. Les scénarios chiffrés sont illustratifs et ne préjugent pas du capital effectivement récupéré. L’investissement en SOFICA présente un risque de perte en capital et une durée de blocage de plusieurs années. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.
Sources officielles : Sénat – Rapport d’information n° 610 (2022-2023), le rôle des SOFICA ; BOFiP – Réduction d’impôt au titre des souscriptions au capital de SOFICA ; article 199 unvicies du code général des impôts.