Votre impôt sur les revenus 2026 n’est pas encore écrit. Il se joue jusqu’au 31 décembre.
Avec le prélèvement à la source, beaucoup ont le sentiment que leur impôt est réglé au fil des mois. C’est une impression trompeuse : l’impôt sur les revenus 2026 ne sera calculé qu’au printemps 2027, et une bonne partie de ce qui permettra de le réduire doit être fait avant le 31 décembre 2026. La déclaration de mai ne fera que constater ce qui aura été mis en place, ou non.
C’est pourquoi la fin d’année est le moment où la défiscalisation se décide, à condition de s’y prendre maintenant.
Pourquoi s'y prendre dès maintenant
Un versement doit être effectué et pris en compte avant le 31 décembre pour compter sur 2026, et chaque établissement fixe sa propre date limite, souvent plusieurs jours avant. Des travaux doivent être payés en 2026 pour être déduits en 2026. Certaines souscriptions, comme les SOFICA, ont des enveloppes limitées et ferment souvent avant la fin de l’année.
Octobre et novembre laissent le temps d’estimer son impôt, de comparer les options et de choisir ce qui correspond réellement à sa situation.
Déduction, réduction, crédit d'impôt : trois mécanismes à ne pas confondre
Tous les dispositifs de défiscalisation ne fonctionnent pas de la même manière, et c’est la première chose à comprendre.
La déduction diminue le revenu imposable. Son effet dépend donc de votre tranche marginale d’imposition (TMI). Un versement de 5 000 € déduit fait économiser 550 € d’impôt dans la tranche à 11 %, 1 500 € dans la tranche à 30 % et 2 050 € dans la tranche à 41 %. C’est le cas du PER et du déficit foncier.
La réduction d’impôt se soustrait directement de l’impôt dû. Son montant ne dépend pas de la tranche, mais elle ne peut pas dépasser l’impôt à payer : si elle est plus élevée, l’excédent est en principe perdu, sauf pour certains dispositifs qui prévoient un report. C’est le cas des dons, des investissements dans les PME ou des SOFICA.
Le crédit d’impôt fonctionne comme une réduction, avec une différence majeure : s’il dépasse l’impôt dû, l’excédent est remboursé. C’est le cas de l’emploi d’un salarié à domicile ou des frais de garde des jeunes enfants.
Le plafond des niches fiscales
La plupart des réductions et crédits d’impôt sont soumis à un plafonnement global de 10 000 € par foyer et par an, quelle que soit la composition de la famille. Il est porté à 18 000 € au total lorsque le foyer investit aussi en outre-mer (Girardin) ou en SOFICA : ce n’est pas une enveloppe supplémentaire par dispositif.
Plusieurs dispositifs sont exclus de ce plafonnement global, sans être pour autant dépourvus de limites propres : c’est notamment le cas des dons aux associations, du Malraux, et des dispositifs qui fonctionnent par déduction du revenu, comme le PER ou le déficit foncier. Avant d’empiler les dispositifs, il faut donc vérifier ce qui reste disponible dans ce plafond.
Les principaux leviers en 2026
Le PER : le levier le plus accessible
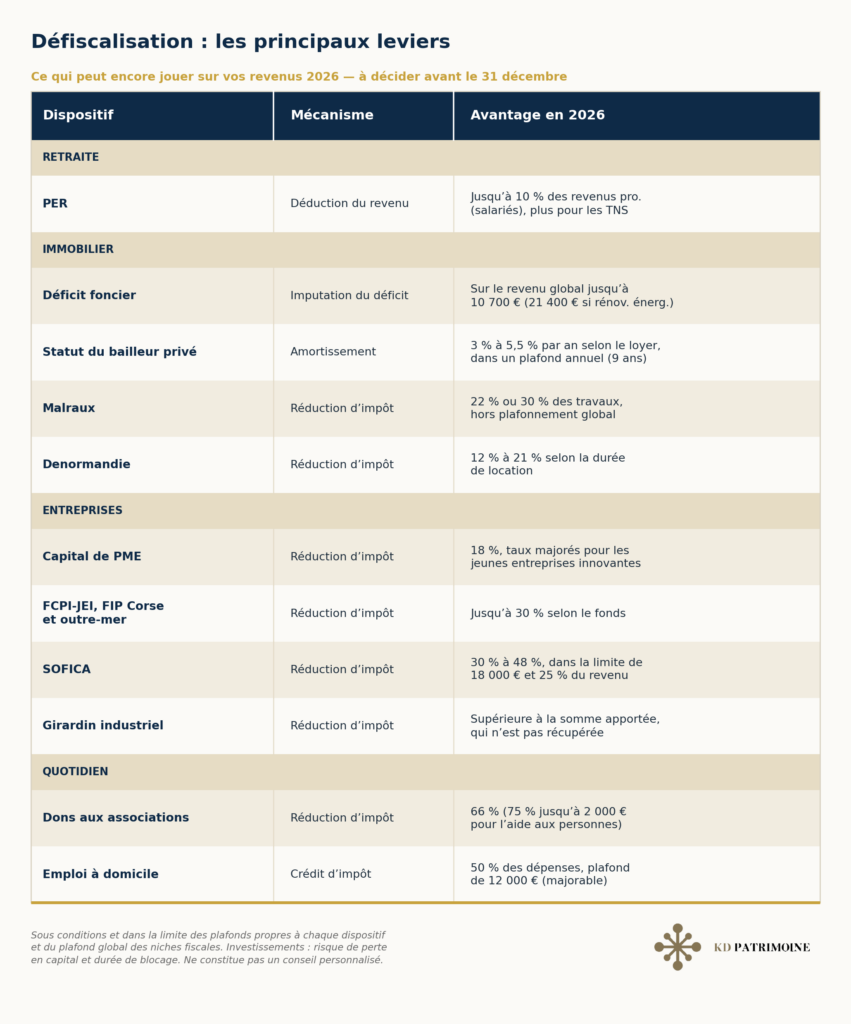
Les versements volontaires sur un plan d’épargne retraite sont déductibles du revenu imposable, dans une limite propre à chacun.
Pour un salarié, ce plafond théorique est de 10 % des revenus professionnels de 2025, avec un minimum de 4 710 € et un maximum de 37 680 €. Pour un travailleur non salarié, il peut aller jusqu’à 88 911 € selon le bénéfice. Ces montants sont réduits des cotisations de retraite supplémentaire obligatoires et des abondements de l’employeur sur un plan d’épargne retraite d’entreprise : le montant réellement disponible figure sur l’avis d’imposition.
La loi de finances pour 2026 a apporté deux nouveautés :
- la part non utilisée du plafond de 2026 et des années suivantes peut désormais être reportée pendant 5 ans, au lieu de 3 ; les reliquats de 2024 et 2025 restent, eux, soumis à l’ancienne durée de 3 ans ;
- depuis le 1er janvier 2026, les versements effectués après 70 ans restent possibles mais ne sont plus déductibles.
Les couples mariés ou pacsés peuvent, quant à eux, toujours mutualiser leurs plafonds.
Un point essentiel : la déduction n’est pas un cadeau définitif. Les sommes déduites seront imposées à la sortie. L’intérêt du PER dépend donc surtout de l’écart entre votre tranche d’imposition aujourd’hui et celle que vous aurez à la retraite, et de votre capacité à bloquer cette épargne jusque-là, sauf cas de déblocage anticipé prévus par la loi.
L'immobilier
Le déficit foncier. Si vous louez un bien nu et que vos charges, notamment de travaux, dépassent vos loyers, le déficit qui en résulte peut s’imputer sur votre revenu global dans la limite de 10 700 € par an, hors intérêts d’emprunt. Ce montant ne correspond pas à un plafond de dépenses de travaux : la part du déficit qui le dépasse reste reportable sur les revenus fonciers des dix années suivantes.
Cette limite est portée à 21 400 € pour des travaux de rénovation énergétique, à condition notamment que le logement passe d’une classe énergétique E, F ou G à une classe A, B, C ou D, et que les dépenses soient payées au plus tard le 31 décembre 2027. Dans tous les cas, c’est la date de paiement qui compte : une facture réglée en janvier sera rattachée à 2027. Le bien doit ensuite rester loué jusqu’au 31 décembre de la troisième année suivant l’imputation.
Le statut du bailleur privé. Créé par la loi de finances 2026, ce nouveau dispositif, parfois appelé « Jeanbrun », permet, sous conditions, de déduire un amortissement des revenus fonciers d’un logement loué nu. Il concerne des appartements neufs en immeuble collectif, ou anciens avec des travaux importants, en contrepartie d’un engagement de location de 9 ans à loyer encadré. Il prend le relais, sous une autre forme, du Pinel, qui n’est plus ouvert aux nouveaux investissements depuis 2025.
Les dispositifs patrimoniaux. Le Malraux (réduction de 22 % ou 30 % des travaux de restauration, hors plafonnement global) et les Monuments historiques (travaux déductibles du revenu global) s’adressent surtout aux contribuables fortement imposés, avec des montants d’investissement et des contraintes importants. Le Denormandie, pour l’ancien rénové dans certaines villes, reste ouvert jusqu’à fin 2027.
Dans l’immobilier plus qu’ailleurs, l’avantage fiscal ne doit jamais faire oublier l’essentiel : l’emplacement, le prix d’achat et la qualité locative.
Investir dans les entreprises
Les règles ont beaucoup évolué en 2025 et 2026 et les trois voies d’accès ne bénéficient pas du même régime.
La souscription directe au capital de PME ouvre droit à une réduction d’impôt de 18 % des sommes investies, dans la limite de 50 000 € de versements par an pour une personne seule et de 100 000 € pour un couple. Le taux atteint 30 % pour les jeunes entreprises innovantes (JEI) et davantage pour certaines catégories spécifiques de JEI, avec des plafonds et des conditions propres à chacune. Les titres doivent être conservés au moins 5 ans.
Les FCPI ne donnent plus droit à réduction depuis le 21 février 2026, sauf lorsqu’ils sont investis dans des jeunes entreprises innovantes (FCPI-JEI). La réduction peut alors atteindre 30 %, appliquée à proportion de la part du fonds réellement investie dans ces entreprises.
Les FIP ne donnent plus droit à réduction depuis 2025, sauf les FIP investis en Corse ou en outre-mer, qui conservent une réduction de 30 %, dans la limite de 12 000 € de versements pour une personne seule et de 24 000 € pour un couple.
Les SOFICA, qui financent la production cinématographique et audiovisuelle, offrent une réduction pouvant atteindre 48 %, dans la limite de 18 000 € et de 25 % du revenu net global. Ce taux n’est pas automatique : le taux de base est de 30 % et il dépend des engagements d’investissement pris par chaque SOFICA. Le dispositif est prévu jusqu’au 31 décembre 2026 et les enveloppes sont limitées.
Ces placements ont un point commun : un risque de perte en capital réel et une durée de blocage de plusieurs années. L’avantage fiscal compense une partie du risque, il ne le supprime pas.
Le Girardin industriel
Ce dispositif consiste à financer du matériel productif en outre-mer. La somme apportée n’est pas récupérée mais elle génère une réduction d’impôt supérieure à son montant. Le gain correspond à la différence, sous réserve du bon déroulement de l’opération. Il s’adresse à des contribuables qui ont un impôt élevé et le choix du monteur de l’opération est déterminant.
Les dons et les services à domicile
Les dons aux associations donnent droit à une réduction de 66 %, dans la limite de 20 % du revenu imposable. Pour les organismes d’aide aux personnes en difficulté, le taux est porté à 75 % jusqu’à 2 000 € de dons, puis revient à 66 % au-delà. Un don de 300 € à un organisme éligible au taux de 75 % ne coûte ainsi que 75 €.
L’emploi d’un salarié à domicile (ménage, jardinage, soutien scolaire, garde d’enfants) ouvre droit à un crédit d’impôt de 50 % des dépenses, dans la limite de 12 000 € par an, majorée selon la composition du foyer.
Selon votre profil
Salarié : Le PER est souvent le premier levier à étudier, surtout à partir de la tranche à 30 %. Il est aussi utile de vérifier comment l’intéressement et la participation sont placés : placés sur un plan d’épargne salariale dans les délais prévus, ils sont exonérés d’impôt sur le revenu.
Travailleur non salarié : Le plafond PER est plus élevé et les cotisations de prévoyance et de santé dites « Madelin » sont déductibles du bénéfice dans certaines limites. La fin d’année est aussi le moment d’anticiper le niveau de résultat.
Dirigeant de société : La fin d’exercice est le moment de préparer l’arbitrage entre rémunération, dividendes et trésorerie conservée dans la société. Un levier est souvent méconnu : dans les entreprises qui emploient au moins un salarié en plus du dirigeant et moins de 250 salariés, le dirigeant peut lui aussi bénéficier de l’épargne salariale, si la société en a mis en place. L’abondement versé par la société sur un plan d’épargne entreprise (jusqu’à 3 844,80 € en 2026) ou sur un PER collectif (jusqu’à 7 689,60 €) est alors exonéré d’impôt sur le revenu, hors CSG-CRDS, dans la limite de trois fois ses propres versements. Ces décisions s’articulent avec d’autres enjeux, comme la protection sociale ou la transmission, que nous détaillons dans notre article consacré au président de SAS.
Ce qui peut attendre 2027
Tout ne doit pas être fait avant le 31 décembre. Le projet de loi de finances pour 2027, en cours d’examen au Parlement, contient des mesures qui pourraient rendre certaines décisions plus intéressantes l’an prochain. Il prévoit des mesures temporaires pour les dons de sommes d’argent consentis entre le 1er janvier et le 30 juin 2027 à un enfant, petit-enfant ou arrière-petit-enfant, ou à défaut à un neveu ou une nièce : l’exonération serait portée à 50 000 € et un taux réduit de 6 % s’appliquerait aux bénéficiaires majeurs de moins de 50 ans, dans la limite de 100 000 € par donateur et par bénéficiaire.
Il s’agit d’un projet : ces mesures ne sont pas adoptées et leurs conditions précises devront être confirmées dans le texte définitif. La règle reste donc simple : agir sur ce qui est certain et ne pas précipiter ce qui pourrait attendre.
Les erreurs à éviter
- Investir uniquement pour l’avantage fiscal : Un bon placement avec un avantage fiscal est intéressant. Un mauvais placement avec un avantage fiscal reste un mauvais placement.
- Ignorer sa tranche d’imposition : Une déduction ne vaut pas la même chose à 11 % et à 41 %.
- Dépasser le plafond des niches, ou réduire un impôt qui n’existe pas : une réduction d’impôt non utilisée est souvent perdue.
- Négliger la liquidité : La plupart de ces dispositifs bloquent l’argent pendant plusieurs années.
En résumé
La défiscalisation ne se résume pas à une course de fin d’année. Les bons choix sont ceux qui répondent à un objectif précis : préparer sa retraite, développer un patrimoine immobilier, investir dans les entreprises, aider ses proches ou soutenir une cause.
Quelques décisions bien choisies valent mieux qu’une accumulation de dispositifs. Et pour qu’elles produisent leurs effets sur les revenus de 2026, certaines démarches doivent être anticipées dès maintenant.
Vous souhaitez faire le point sur votre situation avant la fin de l’année ? Un premier échange permet d’identifier les leviers à étudier, leurs contraintes et leur cohérence avec vos objectifs.
Article mis à jour le 14 octobre 2026. Informations susceptibles d’évoluer, notamment en fonction de l’adoption de la loi de finances pour 2027. Les dispositifs présentés comportent des conditions, des plafonds et, pour les investissements, un risque de perte en capital et une durée de blocage. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.
Sources officielles : Service-Public – Plan d’épargne retraite ; Service-Public – Déficit foncier ; Service-Public – Réduction d’impôt pour souscription au capital de PME ; Service-Public – Dons aux associations ; Service-Public – Emploi d’un salarié à domicile ; Service-Public – Plan d’épargne entreprise ; BOFiP – FCPI et FIP ; impots.gouv.fr – Plafonnement des avantages fiscaux ; impots.gouv.fr – Nouveautés de l’impôt sur le revenu 2026 ; Légifrance – Loi de finances pour 2026 ; Assemblée nationale – Projet de loi de finances pour 2027 (non adopté).