La ligne la plus importante de votre assurance-vie est souvent celle que vous n’avez jamais relue.
On choisit une assurance-vie pour ses supports, ses frais, sa souplesse. La clause bénéficiaire, elle, se coche souvent en quelques secondes à l’ouverture du contrat, puis on n’y pense plus.
C’est pourtant elle qui détermine, dans les conditions prévues par la loi et le contrat, à qui le capital sera transmis au décès, dans quelles proportions et avec quelle fiscalité. Et une clause rédigée il y a dix ans peut ne plus rien avoir à voir avec la vie que l’on mène aujourd’hui.
Pourquoi cette clause compte autant ?
En principe, au décès de l’assuré, le capital d’une assurance-vie est transmis aux bénéficiaires désignés dans la clause, selon les règles propres à l’assurance-vie, sans être intégré à la succession civile dans les conditions ordinaires. Des exceptions existent, notamment lorsque les primes versées sont jugées manifestement exagérées au regard des facultés du souscripteur. C’est ce qui fait de l’assurance-vie un outil de transmission à part, avec ses propres règles fiscales.
Cette liberté a une contrepartie : si la clause est mal rédigée, imprécise ou dépassée, le capital peut arriver à une personne que l’on ne souhaitait plus avantager, être réparti autrement que prévu, ou revenir dans la succession avec une fiscalité moins favorable.
Une fiscalité qui dépend de l'âge des versements
La fiscalité au décès ne dépend pas de l’âge de l’assuré au moment du décès mais de son âge au moment de chaque versement.
Sur les primes versées avant 70 ans, chaque bénéficiaire bénéficie, pour l’ensemble des contrats d’assurance-vie concernés, d’un abattement de 152 500 €. Au-delà, la fraction taxable après abattement est imposée à 20 % jusqu’à 700 000 €, puis à 31,25 %.
Sur les primes versées après 70 ans, l’abattement tombe à 30 500 €, et il est global : il se partage entre tous les bénéficiaires et tous les contrats. Au-delà, les sommes versées supportent les droits de succession classiques selon le lien de parenté. En revanche, les gains produits par ces versements sont exonérés de droits.
Le conjoint marié et le partenaire de PACS sont, eux, totalement exonérés, quel que soit l’âge des versements.
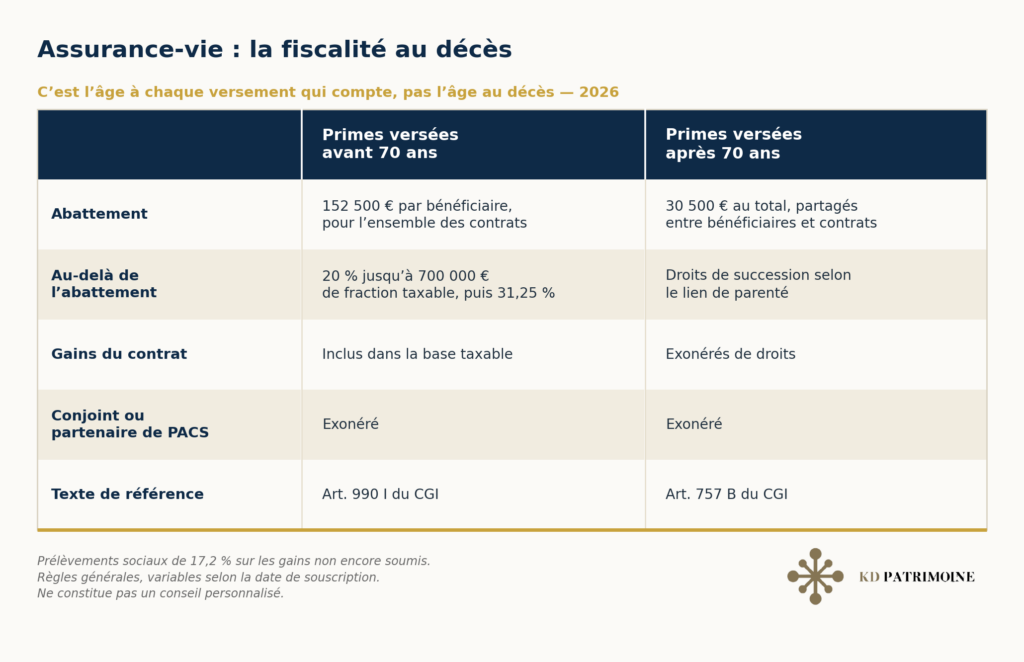
Ces règles expliquent pourquoi la clause bénéficiaire ne peut pas être pensée séparément du reste du patrimoine : le choix des bénéficiaires, la rédaction de la clause et l’historique des versements doivent être analysés ensemble.
La clause standard : pratique mais pas universelle
La plupart des contrats proposent une clause type, du genre : « mon conjoint, à défaut mes enfants, nés ou à naître, vivants ou représentés, par parts égales, à défaut mes héritiers ».
Pour un couple marié avec des enfants communs, elle peut parfaitement convenir. Mais elle ne doit pas être considérée comme automatiquement adaptée : la situation familiale, le patrimoine et les objectifs de transmission peuvent justifier une rédaction différente.
Les erreurs les plus fréquentes
- Un partenaire de PACS ou un concubin désigné par « mon conjoint » : Juridiquement, le conjoint désigne la personne mariée. Un partenaire de PACS doit être mentionné comme tel et un concubin doit être désigné nommément. Pour un concubin, l’enjeu est majeur : il n’est pas héritier légal et, en dehors de dispositifs spécifiques comme l’assurance-vie, les transmissions qui lui sont consenties sont en principe taxées à 60 %.
- Une clause jamais mise à jour après un divorce : Si l’ex-conjoint a été désigné par son nom, il reste en principe bénéficiaire tant que la clause n’est pas modifiée.
- Une famille recomposée traitée avec une clause standard : Selon la rédaction, les enfants d’une première union peuvent être avantagés ou oubliés par rapport à ce que l’on souhaitait réellement.
- Un bénéficiaire unique, sans relais : Si cette personne décède avant l’assuré et qu’aucun bénéficiaire de second rang n’est prévu, le capital peut revenir dans la succession.
- Une désignation imprécise : Un nom sans date de naissance ni coordonnées complique l’identification par l’assureur et retarde le versement.
- Une clause « mes héritiers » choisie par défaut : Cette désignation renvoie aux personnes ayant la qualité d’héritier au jour du décès, selon les règles successorales, ce qui n’est pas toujours l’objectif recherché.
Quelques leviers moins connus
Une clause sur mesure permet d’aller plus loin que le modèle standard, par exemple :
- Prévoir plusieurs rangs de bénéficiaires, pour que le capital ait toujours un destinataire.
- Répartir en pourcentages plutôt que « par parts égales », si les situations des bénéficiaires sont différentes.
- Démembrer la clause : par exemple, attribuer l’usufruit des capitaux au conjoint et la nue-propriété aux enfants. Ce mécanisme peut permettre de protéger le conjoint tout en organisant la transmission aux enfants mais il nécessite une rédaction et une analyse patrimoniale précises, notamment en raison du fonctionnement du quasi-usufruit sur des liquidités.
- Laisser une faculté de renonciation, pour permettre à un bénéficiaire de renoncer au profit du rang suivant si c’est plus pertinent le jour venu.
Ces mécanismes demandent une rédaction précise : une clause complexe mal écrite peut créer plus de difficultés qu’une clause simple.
Un point de vigilance : l'acceptation
Par défaut, la clause bénéficiaire reste librement modifiable : le souscripteur peut changer de bénéficiaire à tout moment, sans l’accord de quiconque. Il existe toutefois un mécanisme, rarement utilisé mais important à connaître : l’acceptation. Un bénéficiaire peut, avec l’accord du souscripteur, accepter le bénéfice du contrat de son vivant. Une fois cette acceptation formalisée, le souscripteur ne peut plus modifier la clause, ni, en principe, exercer librement son droit de rachat sans l’accord de ce bénéficiaire. Rien ne l’impose : c’est un engagement fort, à ne pas signer à la légère.
Une bonne clause doit aussi être retrouvable
Une clause parfaitement rédigée ne sert à rien si personne ne sait qu’elle existe. Il est utile de conserver les références de ses contrats et de s’assurer que les proches pourront retrouver ces informations le moment venu. Dans certaines situations, la rédaction de la clause par acte notarié peut également renforcer la sécurité juridique et la traçabilité de la volonté du souscripteur.
Quand la relire ?
Une clause bénéficiaire se relit à chaque événement qui change la carte de la famille : mariage, PACS, naissance, divorce, séparation, décès d’un proche, recomposition familiale. Mais aussi lorsqu’on ouvre un nouveau contrat, qu’on hérite, ou que l’on prépare une transmission plus large.
Dans les faits, beaucoup de clauses n’ont jamais été relues depuis la souscription. C’est l’une des vérifications les plus simples à faire, et l’une de celles qui peuvent changer le plus de choses pour ceux que l’on veut protéger.
En résumé
La clause bénéficiaire n’est pas une formalité administrative : c’est en quelque sorte le testament de votre assurance-vie. Bien rédigée, elle transmet le capital aux bonnes personnes, dans les bonnes proportions, avec la fiscalité la plus adaptée. Oubliée, elle peut produire l’inverse de ce que vous souhaitiez.
Une clause bénéficiaire ne devrait donc jamais être relue seule. Elle doit être confrontée à la situation familiale, au patrimoine existant, aux autres contrats d’assurance-vie et aux objectifs de transmission. Une bonne clause n’est pas celle qui correspondait à une situation passée : c’est celle qui reste cohérente avec le patrimoine que l’on construit aujourd’hui.
Au fond, une seule question compte : la personne que vous avez désignée est-elle toujours celle que vous souhaitez protéger aujourd’hui ?
Informations à jour à octobre 2026, susceptibles d’évoluer. Les règles présentées sont générales et peuvent varier selon la date de souscription du contrat et la situation de chacun. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.