Le private equity ne récompense pas les investisseurs les plus audacieux. Il récompense les plus patients.
Longtemps réservé aux investisseurs institutionnels et aux grandes fortunes, le private equity devient plus accessible aux particuliers : unités de compte en assurance-vie, nouveaux formats de fonds, plateformes en ligne. Mais « plus accessible » ne veut pas dire « simple » : les conditions d’accès, les modes de valorisation et les possibilités de sortie varient fortement d’un véhicule à l’autre.
Il arrive aussi avec une réputation flatteuse, celle d’une classe d’actifs qui ferait mieux que la Bourse. C’est là que le raisonnement commence mal. Le private equity n’est pas un raccourci vers la performance. Ce qu’il rémunère avant tout, c’est l’illiquidité et le temps : l’investisseur accepte de bloquer son argent plusieurs années, sans prix de marché quotidien, en échange d’un potentiel de création de valeur. Avant de se demander combien il peut rapporter, il faut donc se demander si l’on peut s’en passer pendant dix ans.
Le private equity en une phrase
Le private equity, ou capital-investissement, consiste à investir dans des entreprises non cotées en Bourse, pour les accompagner dans leur développement puis revendre la participation quelques années plus tard, idéalement avec une plus-value.
Le particulier n’investit presque jamais en direct dans ces entreprises. Il passe par un fonds, géré par une société de gestion agréée par l’AMF, qui sélectionne les entreprises, négocie les prises de participation, les accompagne, puis organise leur revente.
Comment fonctionne un fonds
Un fonds de private equity « classique » suit un cycle en trois temps :
- La levée et l’investissement : le fonds collecte l’argent des investisseurs, puis l’investit progressivement dans une dizaine à quelques dizaines d’entreprises, en général sur trois à cinq ans. Dans certains fonds, l’investisseur ne verse pas tout d’un coup : il s’engage sur un montant, que le fonds « appelle » au fur et à mesure de ses investissements.
- La création de valeur : le gérant accompagne les entreprises (stratégie, recrutements, acquisitions, structuration financière). C’est la phase où l’on attend.
- La cession : les participations sont revendues (à un industriel, à un autre fonds, ou en Bourse) et le produit est redistribué aux investisseurs.
Au total, un fonds dure le plus souvent 8 à 12 ans, parfois prolongé de deux ou trois ans si le gérant attend de meilleures conditions de revente.
Ce cycle produit souvent ce que les professionnels appellent la « courbe en J » : les premières années, la valeur des parts est fréquemment inférieure au montant investi. Les frais de gestion sont prélevés dès le départ, alors que les participations restent en général valorisées à leur prix d’achat tant qu’aucun élément (résultats, nouvelle levée de fonds, offre de rachat) ne justifie de les réévaluer. Les gains, s’ils viennent, apparaissent surtout au moment des cessions. Les premières années doivent donc être interprétées avec prudence : elles ne permettent généralement pas, à elles seules, de juger la performance finale d’un fonds.
Les grandes stratégies
Derrière le terme « private equity » se cachent des métiers très différents, selon le stade de maturité de l’entreprise :
- Le capital-innovation (venture capital) : financer de jeunes entreprises, souvent technologiques. Potentiel élevé mais un taux d’échec important.
- Le capital-développement : accompagner des PME déjà rentables qui veulent grandir.
- Le capital-transmission (LBO) : racheter une entreprise mature, en partie grâce à la dette, souvent lors d’un départ à la retraite ou d’une réorganisation du capital.
- Le capital-retournement : reprendre des entreprises en difficulté pour les redresser.
- Le secondaire : racheter des parts de fonds existants à des investisseurs qui souhaitent sortir avant l’échéance.
Autour du private equity gravitent aussi la dette privée et les infrastructures, avec des profils de risque et de revenus différents. Enfin, beaucoup de fonds se définissent par une thématique (santé, technologies, transition énergétique, impact, territoire) : la thématique dit dans quoi le fonds investit et la stratégie dit comment.
Quel véhicule pour quel besoin ?
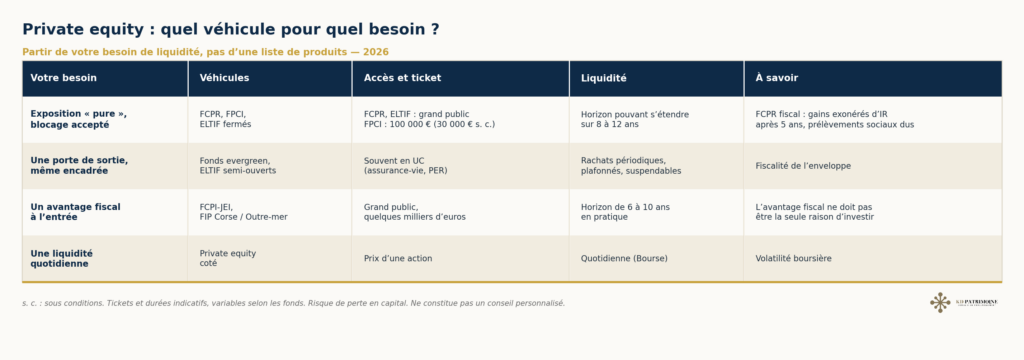
Plutôt que d’apprendre une liste de sigles, mieux vaut partir d’une question : de quelle liquidité avez-vous besoin et à quel niveau d’accès pouvez-vous prétendre ?
Vous acceptez un blocage long. Les fonds fermés, comme les FCPR ou certains ELTIF, offrent l’exposition la plus « pure » au private equity, avec un horizon d’investissement pouvant s’étendre sur 8 à 12 ans. Les fonds professionnels (FPCI) élargissent le choix de gérants mais sont réservés aux investisseurs avertis : 100 000 € de ticket d’entrée, ou 30 000 € sous conditions. Côté fiscalité, un FCPR dit « fiscal » permet, sous conditions (conservation 5 ans, réinvestissement des distributions), d’exonérer les gains d’impôt sur le revenu avec des prélèvements sociaux qui restent dus.
Vous voulez une porte de sortie, même encadrée. Les fonds dits « evergreen », sans date de fin, et certains ELTIF prévoient des rachats à intervalles réguliers. C’est le format le plus souvent logé en unités de compte dans l’assurance-vie et le PER. La fiscalité est alors celle de l’enveloppe.
Vous cherchez un avantage fiscal à l’entrée. Les lois de finances 2025 et 2026 ont fortement recentré la réduction d’impôt : elle ne subsiste plus que pour certains fonds (FCPI investis dans les jeunes entreprises innovantes, FIP Corse et Outre-mer), avec des conditions et plafonds propres. L’avantage fiscal peut compléter une décision, rarement la justifier à lui seul.
La liquidité quotidienne est non négociable. Le private equity coté permet de s’exposer à l’activité du capital-investissement via un titre coté, avec la liquidité et la volatilité du marché boursier.
À noter : d’ici fin 2026, la loi Industrie verte impose une part minimale d’actifs non cotés dans certaines gestions pilotées d’assurance-vie et de PER. Beaucoup d’épargnants vont donc détenir du private equity sans l’avoir expressément choisi.
La liquidité, le vrai sujet
- Dans un fonds fermé, l’argent est en principe bloqué jusqu’à la fin du fonds. On ne choisit pas sa date de sortie : elle dépend des cessions réalisées par le gérant.
- Il n’existe pas de prix quotidien. La valeur des parts est estimée périodiquement, souvent chaque trimestre ou semestre, à partir de valorisations d’entreprises qui ne sont pas cotées.
- Les fonds evergreen offrent une liquidité encadrée : rachats à dates fixes, dans la limite d’un plafond, qui peuvent être étalés ou suspendus si trop d’investisseurs demandent à sortir en même temps. Une liquidité promise n’est pas une liquidité garantie.
- Revendre ses parts avant l’échéance est parfois possible sur le marché secondaire, mais généralement avec une décote.
En assurance-vie, la présence du private equity en unité de compte ne supprime pas ces contraintes : elle les encadre, selon les conditions du fonds et du contrat.
Rendement affiché, rendement perçu
Entre la performance d’un portefeuille d’entreprises et ce qui revient réellement à l’investisseur, il y a plusieurs étages : les frais du fonds (frais de gestion annuels, commission de performance du gérant), les éventuels frais de l’enveloppe, puis la fiscalité. Les frais du private equity sont nettement plus élevés que ceux de la gestion cotée : c’est la performance nette de tout cela qui compte.
Encore faut-il savoir lire cette performance. Trois indicateurs reviennent dans les rapports des fonds :
- Le multiple (TVPI) : la valeur totale (sommes déjà distribuées et valeur estimée des parts restantes) rapportée au montant investi. Un multiple de 1,8 signifie que 100 € investis « valent » 180 €.
- Le DPI : il mesure ce qui a réellement été distribué aux investisseurs ; le complément correspond encore à la valeur des participations non cédées.
- Le TRI (taux de rendement interne) : il tient compte du temps, c’est-à-dire du moment où l’argent a été versé puis rendu.
Le multiple seul ne suffit pas. Obtenir 1,8 fois sa mise en 5 ans correspond à environ 12,5 % par an ; l’obtenir en 10 ans, à environ 6 % par an (calcul simplifié : un seul versement, un seul remboursement). Même multiple, deux performances très différentes : en private equity, la durée d’immobilisation fait partie du rendement.
La vraie question : comment l'intégrer dans un patrimoine ?
Accéder au private equity est devenu possible par plusieurs portes : unités de compte dans certains contrats d’assurance-vie, plateformes spécialisées qui mutualisent les tickets, fonds proposés par les banques, financement participatif en capital via des plateformes agréées, ou private equity coté. Certains fonds, notamment professionnels, restent réservés à des investisseurs remplissant des conditions précises.
Mais la question n’est pas seulement de savoir comment y accéder. C’est de savoir comment l’intégrer correctement dans un patrimoine. Cinq décisions comptent davantage que le choix d’un fonds en particulier :
- La sélection : l’écart de résultats entre gérants est bien plus large en private equity qu’en gestion cotée.
- La diversification : entre stratégies, entre gérants, entre secteurs.
- Le dimensionnement : quelle part du patrimoine, compte tenu de l’épargne de précaution et des projets à venir.
- Le calendrier : investir progressivement, sur plusieurs années, plutôt que tout miser sur une seule année d’entrée.
- Le suivi : appels de fonds, distributions, réinvestissements, articulation avec la fiscalité et les autres placements.
C’est sur ces décisions qu’un professionnel peut intervenir, plus que sur l’accès lui-même.
Pour qui et dans quelle proportion ?
Le private equity peut trouver sa place dans un patrimoine déjà structuré, avec une épargne de précaution constituée et des besoins de liquidité couverts ailleurs. Il se raisonne comme une poche, pas comme un placement principal : de l’argent dont on n’aura pas besoin avant de nombreuses années, investi progressivement, sur plusieurs fonds.
Le risque de perte en capital est réel. Ce n’est pas une raison pour l’écarter mais une raison de le choisir en connaissance de cause.
En résumé
Le private equity n’est ni un placement réservé à une élite, ni une promesse de surperformance. C’est un engagement de long terme dans l’économie réelle, avec une grande diversité de stratégies, de thématiques et de véhicules et dont la performance ne se lit correctement qu’en tenant compte du temps.
Le private equity n’est pas d’abord une question de rendement. C’est une question de capital dont vous acceptez de perdre temporairement l’usage.
Informations à jour à septembre 2026, susceptibles d’évoluer. Le private equity présente un risque de perte en capital et un risque de liquidité : les sommes investies peuvent être bloquées pendant plusieurs années. Les performances passées ne préjugent pas des performances futures. Les avantages fiscaux dépendent de conditions de conservation et de la situation de chacun. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil en investissement personnalisé.