Deux investisseurs, la même SCPI, le même montant. Pourtant, leur résultat net peut être radicalement différent.
La SCPI séduit par sa simplicité : investir dans l’immobilier locatif sans gérer directement les biens tout en percevant une quote-part des revenus. En 2025, le taux de distribution moyen des SCPI s’est établi à 4,91 % (source ASPIM).
Face à ce chiffre, le réflexe est souvent de chercher la SCPI qui affiche le meilleur rendement.
C’est souvent là que le raisonnement commence mal.
Car un rendement affiché ne dit pas combien il vous restera réellement après fiscalité, ni même si vous avez intérêt à percevoir ces revenus aujourd’hui.
Avant de choisir une SCPI, une question devrait donc venir en premier : Comment allez-vous la détenir ?
La SCPI en quelques lignes
Une SCPI collecte l’épargne de nombreux investisseurs pour acheter et gérer un parc immobilier (bureaux, commerces, santé, logistique, résidentiel). Vous détenez des parts, vous percevez des loyers. Simple sur le principe mais la façon de détenir ces parts peut profondément modifier le résultat pour l’investisseur.
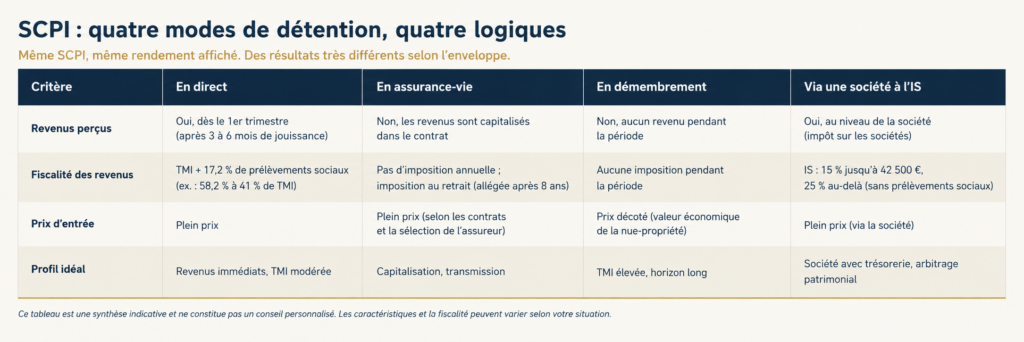
Quatre modes de détention à connaître
En direct (pleine propriété) :
Vous percevez les loyers rapidement (après un délai de jouissance de 3 à 6 mois). Le revers : ce sont des revenus fonciers, imposés à votre tranche marginale (TMI) plus 17,2 % de prélèvements sociaux. À 41 % de TMI, le taux global atteint 58,2 %, c’est-à-dire que plus de la moitié du loyer peut partir en impôt. Pertinent si vous avez besoin de revenus immédiats et une TMI modérée.
En assurance-vie :
Les parts sont logées dans le contrat : les revenus ne sont pas fiscalisés chaque année au niveau de l’investisseur, ils restent capitalisés dans le contrat selon les modalités prévues par celui-ci, et l’imposition n’intervient qu’au retrait, de façon allégée après 8 ans, la clause bénéficiaire ajoutant un atout de transmission. Mais ce n’est pas « mieux » dans l’absolu car le choix de SCPI est plus restreint, l’assureur ne reverse souvent qu’une partie du loyer et la liquidité dépend du contrat. C’est un montage de capitalisation, pas de revenu immédiat.
En démembrement (nue-propriété temporaire) :
Vous n’achetez que la nue-propriété, à un prix réduit qui correspond à sa valeur économique sur la durée du démembrement (souvent 5 à 10 ans) : ce n’est pas une « remise commerciale » mais plutôt la contrepartie du fait que vous renonciez aux revenus pendant cette période. Aucun loyer perçu, donc aucune imposition sur ces parts pendant la durée. Selon votre situation, elles peuvent aussi alléger votre base taxable à l’IFI. À l’échéance, vous récupérez automatiquement la pleine propriété et les revenus. Pertinent pour une TMI élevée qui prépare un revenu futur.
Via une société soumise à l’IS :
Vos parts de SCPI sont logées dans une société à l’impôt sur les sociétés (SCI à l’IS, holding…). Les loyers y sont imposés à l’IS à savoir 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà et bien-sûr, sans oublier les 17,2 % de prélèvements sociaux dont les sociétés à l’IS sont exonérées. L’imposition personnelle, quant à elle, n’intervient qu’à la sortie (dividendes ou revente). Cette approche peut être pertinente dans certaines sociétés disposant de trésorerie à investir mais l’intérêt dépend de la société, de son objet et de l’usage des bénéfices : elle doit s’étudier au regard de la fiscalité de la société et de la fiscalité personnelle à la sortie. Ce n’est pas un réflexe (« j’ai une holding, j’y loge mes SCPI ») mais un arbitrage.
Ce que ça change, chiffres à l'appui
Prenons 50 000 € placés dans la même SCPI, à 4,91 % : environ 2 455 € de revenus bruts par an.
- En direct, pour une TMI à 41 % : après impôt et prélèvements sociaux (58,2 %), il ne reste qu’environ 1 025 € nets.
- En assurance-vie : les revenus ne sont pas fiscalisés chaque année au niveau de l’investisseur ; ils restent dans le contrat, selon ses modalités.
- En démembrement : aucun revenu pendant la période (donc zéro impôt), mais une entrée décotée et la pleine propriété récupérée ensuite.
- Via une société à l’IS : les 2 455 € sont imposés à l’IS (15 %), soit environ 368 € ; il reste environ 2 087 € dans la société pour réinvestir, l’impôt personnel s’ajoutant à la sortie.
(Illustration simplifiée, hors charges et particularités fiscales propres à la situation de l’investisseur.)
Ces situations ne se comparent d’ailleurs pas directement : un net en poche ne correspond pas à une somme encore logée dans une société. C’est justement le point à étudier : le rendement affiché ne dit rien seul sur ce qui vous reviendra : tout dépend de l’objectif et de l’enveloppe.
La bonne méthode : l'objectif avant le produit
C’est tout le renversement : le choix de la SCPI ne devrait pas arriver en premier mais en dernier. L’ordre des bonnes questions :
1. Pourquoi de l’immobilier dans votre patrimoine ?
2. Pourquoi une SCPI plutôt que du direct ?
3. Quel objectif : revenus immédiats, capitalisation, transmission, revenu futur ?
4. Quel mode de détention, cohérent avec cet objectif et votre fiscalité ?
5. Et seulement alors : quelle SCPI ?
La valeur d’un conseil n’est pas de connaître « la meilleure SCPI », elle est de savoir dans quelle logique l’intégrer.
Les points de vigilance
- Des frais de souscription souvent élevés (de l’ordre de 8 à 12 %), qui renforcent la nécessité d’un horizon de placement long : une détention de plusieurs années est généralement à privilégier. Des SCPI « sans frais d’entrée » existent mais compensent en général par des frais de gestion plus élevés.
- Capital et revenus non garantis : en 2025, le prix de part moyen a reculé de 3,45 %, ramenant la performance globale à +1,46 % malgré 4,91 % distribués.
- Liquidité non garantie : la revente de parts peut prendre du temps, surtout en période de décollecte.
En résumé
La SCPI est un bon outil d’exposition à l’immobilier sans les contraintes de gestion. Mais l’erreur classique est de partir du rendement affiché. Le vrai travail, et la vraie valeur d’un conseil, c’est de remonter d’un cran : partir de votre objectif, en déduire le mode de détention et seulement ensuite choisir le produit.
La question n’est donc pas « quelle est la meilleure SCPI ? » mais « dans quelle stratégie va-t-elle s’inscrire ? ». C’est exactement ce que nous regardons ensemble avant d’investir.
Informations à jour de la fiscalité en vigueur en 2026, susceptible d’évoluer. La SCPI est un placement de long terme qui présente un risque de perte en capital ; les revenus comme la valeur des parts ne sont pas garantis et la liquidité peut être limitée. Les performances passées ne préjugent pas des performances futures. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.
Et pour votre situation ?
Chaque patrimoine est unique. Échangeons 15 minutes, gratuitement et sans engagement, pour voir ce qui s’applique à votre cas.