« Louer, c’est jeter son argent par les fenêtres. » Est-ce réellement le cas ?
C’est sans doute la phrase la plus répétée dès qu’on parle d’immobilier. Elle pousse beaucoup de ménages à acheter dès qu’ils le peuvent, parfois trop vite et parfois à contretemps.
Elle repose pourtant sur une comparaison bancale : un loyer d’un côté, une mensualité de l’autre. Or ce n’est pas comme cela que se prend une bonne décision patrimoniale. Deux ménages aux revenus identiques peuvent avoir intérêt à faire des choix opposés et avoir raison tous les deux.
Le mythe du loyer "perdu"
Quand on loue, on paie pour un service : se loger. Ce n’est pas de l’argent « jeté », c’est le prix d’un toit, de la flexibilité et de l’absence de travaux imprévus.
Quand on achète, chaque mensualité mélange deux choses : une partie qui rembourse le capital (et qui construit votre patrimoine), et une partie d’intérêts (qui, elle, ne revient jamais). Comparer un loyer à une mensualité entière, c’est comparer deux choses différentes.
Ce que coûte vraiment un achat
L’achat a lui aussi ses « loyers perdus ». Ils portent simplement d’autres noms :
- Les frais de notaire : en moyenne 7 à 8,5 % du prix dans l’ancien, 2 à 3 % dans le neuf. Pour un bien ancien à 250 000 €, comptez environ 19 000 à 20 000 €, versés dès le premier jour. Sous conditions, les primo-accédants qui achètent leur résidence principale ne sont pas concernés par la hausse temporaire des droits de mutation (compris dans les frais de notaire). Sont primo-accédants ceux qui n’ont pas été propriétaires de leur résidence principale au cours des deux années précédant l’achat. .
- Les intérêts d’emprunt : pour 200 000 € empruntés sur 20 ans, aux taux moyens de septembre 2026 sur 20 ans (3,40 % selon Meilleurtaux, 3,54 % selon Pretto), entre 75 900 et 79 400 € d’intérêts sur la durée du prêt, hors assurance.
- Les frais courants : assurance emprunteur, taxe foncière, charges de copropriété, entretien et travaux.
La vraie équation
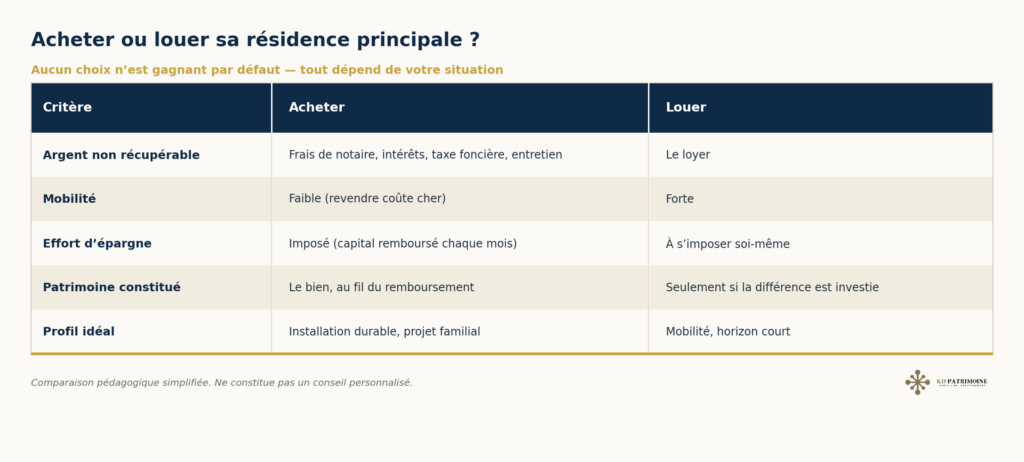
Comparer « loyer » et « mensualité » ne suffit donc pas. La décision se joue sur sept éléments :
- Le coût réel du logement, c’est-à-dire l’argent non récupérable des deux côtés : le loyer pour le locataire et les frais, intérêts, taxes et entretien pour le propriétaire.
- Le capital immobilisé : l’apport qui n’est plus disponible pour être investi ailleurs.
- Ce que ce capital rapporterait ailleurs : un apport de 40 000 € investi sur le long terme n’est pas neutre.
- La mobilité : ce que coûterait un déménagement imprévu.
- Le risque : pour beaucoup de ménages, la résidence principale devient l’essentiel du patrimoine. Tout concentrer sur un seul bien, dans une seule ville, c’est aussi un pari.
- L’horizon : combien de temps vous allez réellement rester.
- Votre discipline d’épargne : l’avantage de la location n’existe que si la différence est réellement investie, avec régularité. Le crédit, lui, impose une épargne forcée : chaque mois, vous remboursez du capital sans y penser.
Mêmes revenus, choix opposés
Prenons deux couples aux revenus identiques, qui visent le même bien ancien à 250 000 €, financé à 90 % sur 25 ans à 3,5 %.
Julie et Thomas s’installent pour de bon : emplois stables, enfants scolarisés dans le quartier, horizon de quinze ans ou plus. Pour eux, l’achat est cohérent : les frais d’entrée se diluent sur la durée, le capital remboursé s’accumule, et la retraite se profile sans loyer à payer.
Sarah et Lucien ont les mêmes revenus, mais une mutation probable d’ici trois ans. S’ils achètent, ils auront versé en trois ans environ 19 500 € de frais de notaire et près de 22 700 € d’intérêts, soit plus de 40 000 € de frais et d’intérêts sur cette période, auxquels s’ajoutent les autres coûts de détention, pour environ 17 800 € de capital remboursé. Sans hausse suffisante du prix du bien, la revente peut ne pas compenser les frais engagés à l’achat et à la revente. Pour eux, louer peut être plus cohérent, notamment si l’apport est réellement investi pendant cette période.
Même revenu, même bien, deux décisions patrimoniales opposées et potentiellement cohérentes. Ce n’est pas le logement qui tranche, c’est la situation.
Illustration simplifiée : amortissement d’un prêt de 225 000 € sur 25 ans à 3,5 %, frais de notaire estimés avec des droits de mutation à 6,32 % (acquéreur non primo-accédant), hors assurance, taxe foncière, charges, frais de revente, loyer et rendement de l’apport.
Ce que les chiffres ne disent pas
Tout ne se résume pas à un calcul. Être propriétaire apporte une sécurité (ne plus dépendre d’un bailleur), une retraite sans loyer, la liberté d’aménager son logement et un bien à transmettre. Louer apporte une légèreté : pas de travaux imprévus, pas de revente à organiser. Ces éléments ont une valeur réelle, même s’ils n’apparaissent dans aucun tableau.
En résumé
Louer n’est pas jeter son argent et acheter n’est pas toujours s’enrichir. La résidence principale n’est pas un sujet à part : c’est souvent la plus grosse décision patrimoniale d’une vie et elle mérite d’être raisonnée comme telle, avec votre horizon, votre capital et vos autres projets dans la même équation.
La vraie question n’est donc pas « acheter ou louer ? » mais « compte tenu de mon horizon, de mon capital et de mon projet de vie, quel choix sert le mieux mon patrimoine ? ». C’est précisément ce que nous regardons ensemble.
Informations à jour de septembre 2026 (frais de notaire, taux moyens de crédit), susceptibles d’évoluer. Illustrations simplifiées, hors situation personnelle. Un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager. Cet article a une vocation informative et pédagogique et ne constitue pas un conseil personnalisé.
Et pour votre situation ?
Chaque patrimoine est unique. Échangeons 15 minutes, gratuitement et sans engagement, pour voir ce qui s’applique à votre cas.